Facturar como dentista autónomo: qué va exento, qué lleva IVA y cómo separarlo en la factura
Cómo facturar si eres odontólogo o estomatólogo por cuenta propia: la asistencia dental y las prótesis exentas, los tratamientos puramente estéticos con IVA, y cómo reflejarlo línea a línea.
Contenido generado con IA y revisado por el equipo de Fube. Cómo creamos nuestro contenido
Facturar como dentista autónomo: qué va exento, qué lleva IVA y cómo separarlo en la factura
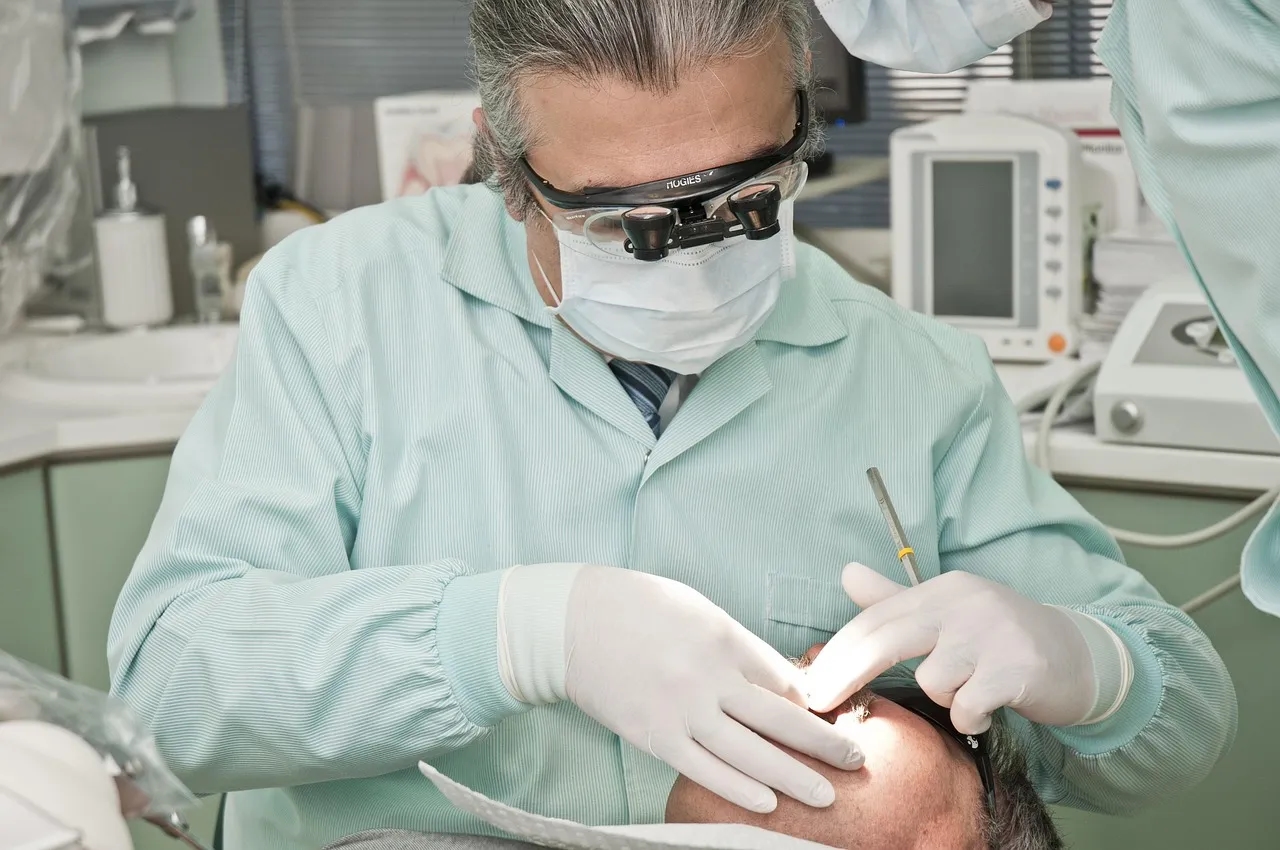
Si tienes tu propia consulta dental, casi todo lo que haces en el sillón va sin IVA. Pero no todo: hay tratamientos que el paciente pide por estética y no por salud, y ahí la factura puede cambiar. Este artículo sirve para saber qué mirar y cómo dejar cada línea bien reflejada.
Por qué la odontología va exenta
La Ley 37/1992 del IVA, en su artículo 20.Uno.5º, exime las prestaciones de servicios realizadas en el ámbito de su profesión por estomatólogos, odontólogos, mecánicos dentistas y protésicos dentales, así como la entrega, reparación y colocación de prótesis dentales y ortopedias maxilares hechas por ellos, cualquiera que sea la persona a cuyo cargo se realicen.
Eso tiene dos consecuencias prácticas:
- La prótesis forma parte de la exención cuando la entrega o coloca el propio dentista o el protésico. No necesitas partirla del tratamiento.
- Da igual quién pague: el paciente, una aseguradora o una clínica.
La exención general de asistencia sanitaria (art. 20.Uno.3º) cubre el diagnóstico, la prevención y el tratamiento de enfermedades. Para el panorama completo, tienes IVA exento en sanidad y educación.
Lo que suele ir exento
- Revisiones, limpiezas y radiografías con finalidad preventiva o diagnóstica.
- Empastes, endodoncias y extracciones.
- Tratamiento de encías (periodoncia).
- Implantes, coronas, puentes y dentaduras, con su colocación.
- Ortodoncia con finalidad terapéutica (corregir una maloclusión, por ejemplo).
Lo que conviene mirar aparte
La exención se apoya en la finalidad sanitaria. Cuando el tratamiento es puramente cosmético, hay que valorarlo con más cuidado:
- Blanqueamiento dental sin patología de fondo y otros tratamientos solo de imagen.
- Ortodoncia o carillas buscadas únicamente por estética, sin problema funcional.
- Venta de productos de higiene (cepillos, colutorios, pastas) fuera del tratamiento: es una entrega de bienes con el IVA que le corresponda al producto.
No des por sentado el límite. Un mismo aparato puede ser terapéutico en un paciente y estético en otro. Documenta en la historia clínica el motivo del tratamiento y, ante la duda, confírmalo con tu asesoría antes de fijar tarifas.
Una línea por concepto
La regla que evita casi todos los errores es no mezclar en una línea lo exento y lo que lleva IVA:
| Concepto | Base | IVA |
|---|---|---|
| Endodoncia y reconstrucción | 180,00 € | Exenta (art. 20.Uno.3º/5º Ley 37/1992) |
| Corona de zirconio (colocación incluida) | 450,00 € | Exenta (art. 20.Uno.5º Ley 37/1992) |
| Blanqueamiento estético | 120,00 € | El tipo que corresponda tras confirmarlo |
(Importes inventados, solo para ilustrar la estructura.)
El IVA se calcula solo sobre las líneas que lo llevan. Cómo citar la causa de la exención y qué más debe incluir la factura, en cuándo facturar sin IVA.
Si mezclas actividad exenta y con IVA: la prorrata
Si toda tu actividad es exenta, el IVA que pagas en tus compras (instrumental, alquiler, software, material) no es deducible. Si además haces operaciones con IVA, parte de ese soportado sí se deduce según la prorrata. Lo explicamos en qué es la prorrata y cómo se calcula; como depende de tus proporciones reales, conviene revisarlo con tu asesoría.
¿Y la retención de IRPF?
Si el paciente es un particular, no hay retención: la practican las empresas y profesionales cuando te pagan. Si facturas a una clínica, una aseguradora o una mutua, puede aplicarse sobre tus honorarios. Cómo funciona, en la guía de retenciones en facturas; en tu caso concreto, consúltalo con tu asesoría.
Presupuestos largos y pagos fraccionados
Un tratamiento de implantes dura meses y el paciente suele pagar por fases. Dos ideas prácticas:
- Describe cada fase con un concepto neutro ("fase quirúrgica de implante", "colocación de corona") y factura cuando corresponda el cobro o la prestación.
- Si cobras un anticipo, trátalo como tal; en facturar un pago adelantado tienes el detalle.
Qué datos no deben faltar
- Tus datos fiscales y los del paciente o la empresa, con NIF.
- Número correlativo de la serie y fecha.
- Descripción neutra por línea, sin diagnósticos.
- La mención de la exención y su artículo en las líneas exentas.
- IVA solo donde proceda, y retención solo si aplica.
Cómo lo gestiona Fube
Fube emite la factura con su código QR y huella encadenada y la envía a la AEAT conforme a Verifactu. Puedes guardar tus tratamientos como artículos con su tratamiento de IVA, de modo que una visita con una línea exenta y otra con impuesto salga sin recalcular a mano. La decisión de si algo está exento sigue siendo tuya, con el apoyo de tu asesoría.
Preguntas frecuentes
¿Tengo que cobrar IVA si soy dentista?
Por la asistencia odontológica y las prótesis que entregas y colocas, la ley prevé exención. Lo puramente estético o la venta de productos se valora aparte y puede llevar IVA.
¿Las prótesis dentales llevan IVA?
Cuando las entrega y coloca el propio dentista o el protésico, el art. 20.Uno.5º las incluye en la exención. Otra cosa es el protésico que vende al dentista; ahí consulta a tu asesoría cómo factura tu laboratorio.
¿El blanqueamiento lleva IVA?
Si es solo estético, sin finalidad terapéutica, no suele encajar en la exención sanitaria. Confírmalo con tu asesoría.
¿Puedo deducirme el IVA de mis gastos?
Si toda tu actividad está exenta, no. Si mezclas con operaciones con IVA, entra la prorrata.
¿Qué pongo como motivo de la exención?
La referencia al artículo 20.Uno de la Ley 37/1992 del IVA que corresponda, junto con el importe sin IVA.
Hazlo en Fube, no a mano
Facturas, gastos e impuestos con Verifactu, en minutos.
Empieza gratisSin tarjeta · Verifactu incluido