Facturar como podólogo autónomo: la consulta va exenta, las plantillas y los productos no siempre
Cómo facturar si eres podólogo por cuenta propia: la quiropodia y el tratamiento sin IVA, qué hacer cuando vendes plantillas, cremas o calzado en la misma visita, y cómo separar las líneas en la factura.
Contenido generado con IA y revisado por el equipo de Fube. Cómo creamos nuestro contenido
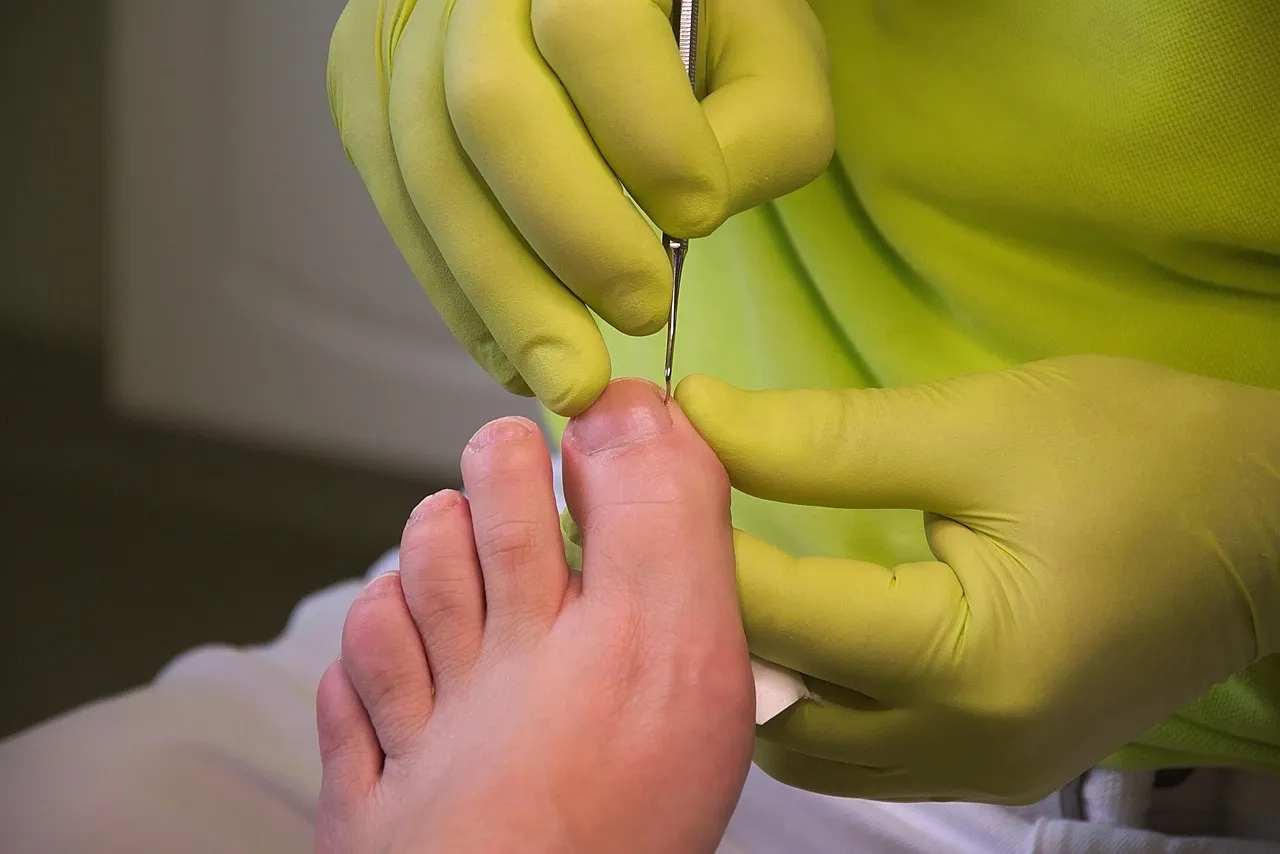
Facturar como podólogo autónomo: la consulta va exenta, las plantillas y los productos no siempre
Si eres podólogo por cuenta propia, tu día a día mezcla dos cosas que a Hacienda no le parecen lo mismo: atender al paciente (quiropodia, tratamiento de una uña encarnada, estudio de la pisada) y venderle algo (unas plantillas, una crema, un par de calcetines técnicos). La primera parte suele ir sin IVA; la segunda hay que mirarla aparte. Aquí vemos cómo reflejarlo en la factura para que no te equivoques en ninguno de los dos sentidos.
Por qué tu consulta puede ir sin IVA
El artículo 20.Uno.3º de la Ley 37/1992 del IVA exime la asistencia a personas físicas por profesionales médicos o sanitarios. Y la podología encaja como profesión sanitaria: la Ley 44/2003 de ordenación de las profesiones sanitarias cita expresamente el título de Diplomado en Podología entre las profesiones sanitarias tituladas.
Dos ideas para tenerlas claras al facturar:
- La exención se apoya en qué servicio prestas: asistencia sanitaria (diagnóstico, prevención y tratamiento) a una persona física.
- No es una exención "por ser podólogo": cada línea de la factura tiene que ser asistencia. Lo que no lo es, se trata aparte.
Para el panorama general de qué entra y qué no en la exención sanitaria, tienes IVA exento en sanidad y educación.
Lo que suele ir exento
Son los actos propios de la asistencia podológica:
- Quiropodia y tratamiento de callosidades, durezas u onicocriptosis (uña encarnada).
- Cirugía menor podológica.
- Estudio biomecánico de la pisada con finalidad diagnóstica.
- Seguimiento del pie diabético y otros tratamientos preventivos.
El criterio es la finalidad: si el acto busca diagnosticar, prevenir o tratar un problema de salud, es asistencia. Si la finalidad es estética o de bienestar, hay que mirarlo con más cuidado (más abajo).
Lo que no es asistencia y conviene mirar aparte
Aquí es donde se cuelan los errores:
- Venta de productos (cremas, antiinfecciosos de venta libre, calzado, calcetines, plantillas de serie): es una entrega de bienes, no una asistencia, y tributa por el IVA que le corresponda al producto.
- Plantillas y ortesis a medida: es el punto más delicado. Dependiendo de las características del producto y del destinatario, el tipo aplicable puede no ser el general, y hay criterios administrativos sobre ello. No des por sentado el tipo: confírmalo con tu asesoría antes de fijarlo en tus tarifas.
- Servicios de estética (pedicura sin finalidad terapéutica): no son asistencia sanitaria y llevan IVA. Si ofreces las dos cosas, sepáralas en el concepto.
- Formación, charlas o informes que no sean asistencia a una persona concreta: se valoran por separado.
Cómo reflejarlo en la factura: una línea por concepto
La regla práctica que evita casi todos los problemas es no mezclar en una sola línea lo exento y lo que lleva IVA. Un ejemplo de visita con venta:
| Concepto | Base | IVA |
|---|---|---|
| Sesión de quiropodia | 35,00 € | Exenta (art. 20.Uno.3º Ley 37/1992) |
| Plantillas de serie | 40,00 € | El tipo que corresponda al producto |
(Importes inventados, solo para ilustrar la estructura.)
Con las líneas separadas, la factura deja claro qué parte está exenta y por qué, y el IVA se calcula solo sobre la parte que lo lleva. Si la mezclas en un único concepto "visita y plantillas", o aplicas IVA a todo o no lo aplicas a nada, y las dos cosas son errores.
Qué debe llevar la factura de una operación exenta, y cómo citar la causa de la exención, lo tienes en cuándo facturar sin IVA.
Cuando mezclas lo exento y lo que lleva IVA: la prorrata
Si facturas asistencia exenta y además vendes productos con IVA, parte de tu actividad es exenta y parte no. En ese caso el IVA que soportas en tus compras (el alquiler de la consulta, el instrumental, el software, el material) no se deduce entero: entra en juego la prorrata, que fija el porcentaje deducible.
Si toda tu actividad fuese asistencia exenta, ese IVA soportado no sería deducible. Si mezclas, hay un cálculo que revisar. Lo explicamos en qué es la prorrata y cómo se calcula; y como afecta a cuánto pagas cada año, merece una revisión con tu asesoría.
¿Y la retención de IRPF?
Si el paciente es un particular, no hay retención: la practican las empresas y los profesionales cuando te pagan, no quien acude a consulta a título privado. Si facturas a una empresa, una mutua o una residencia, puede entrar la retención sobre tus honorarios. Cómo funciona se explica en la guía de retenciones en facturas, y en tu caso concreto confírmalo con tu asesoría.
Cuando atiendes en residencias, domicilios o convenios
- A domicilio o en una residencia: la asistencia es la misma, así que la exención sigue la misma lógica. Cambia el destinatario de la factura si es la residencia la que te paga: entonces emites la factura a esa empresa y, como arriba, puede haber retención.
- Con un convenio o una mutua: el contrato dice a quién y con qué periodicidad se factura. La exención depende del servicio, no de quién paga, pero conviene que el concepto sea claro (sesiones y periodo), sin datos clínicos del paciente en el documento.
Qué datos no deben faltar
- Tus datos fiscales y los del paciente o la empresa, con NIF.
- Número correlativo de la serie y fecha.
- Una descripción neutra por línea ("sesión de quiropodia"), sin diagnósticos.
- La mención de la exención con su artículo en las líneas exentas.
- IVA solo en las líneas que lo lleven, y retención solo si procede.
Cómo lo gestiona Fube
Fube emite la factura con su código QR y huella encadenada y la envía a la AEAT, de acuerdo con Verifactu. Puedes dejar guardados tus servicios y tus productos como artículos con su tratamiento de IVA, de modo que una visita con venta salga con una línea exenta y otra con impuesto sin recalcular nada a mano. La decisión de si algo está exento o no sigue siendo tuya, con el apoyo de tu asesoría; Fube te ayuda a que quede bien reflejada y ordenada.
Preguntas frecuentes
¿Tengo que cobrar IVA si soy podólogo?
Por la asistencia podológica a personas físicas, la ley prevé exención. Lo que no es asistencia, como vender productos o prestar servicios de estética, se valora aparte y puede llevar IVA.
¿Las plantillas llevan IVA?
Son una venta de bienes, no una asistencia, así que no entran en la exención del tratamiento. El tipo exacto depende del producto, sobre todo si es a medida; confírmalo con tu asesoría antes de fijar el precio.
¿Puedo deducirme el IVA de mis gastos de consulta?
Si toda tu actividad está exenta, no. Si mezclas actividad exenta y ventas con IVA, entra la prorrata y podrás deducir una parte.
¿Qué pongo en la factura como motivo de la exención?
La referencia al artículo 20.Uno.3º de la Ley 37/1992 del IVA, junto con el importe sin IVA, en las líneas que sean asistencia.
¿Puedo poner el diagnóstico en la factura?
Es mejor que no. Usa un concepto neutro y deja los datos clínicos en la historia del paciente.
Hazlo en Fube, no a mano
Facturas, gastos e impuestos con Verifactu, en minutos.
Empieza gratisSin tarjeta · Verifactu incluido