Facturar un catering para eventos: servicio de hostelería o simple entrega de comida
Un catering con camareros y un reparto de bandejas pueden parecerse en la mesa y no en la factura. Cómo distinguirlos, qué IVA lleva cada uno y cómo cobrar la señal de un evento.
Contenido generado con IA y revisado por el equipo de Fube. Cómo creamos nuestro contenido
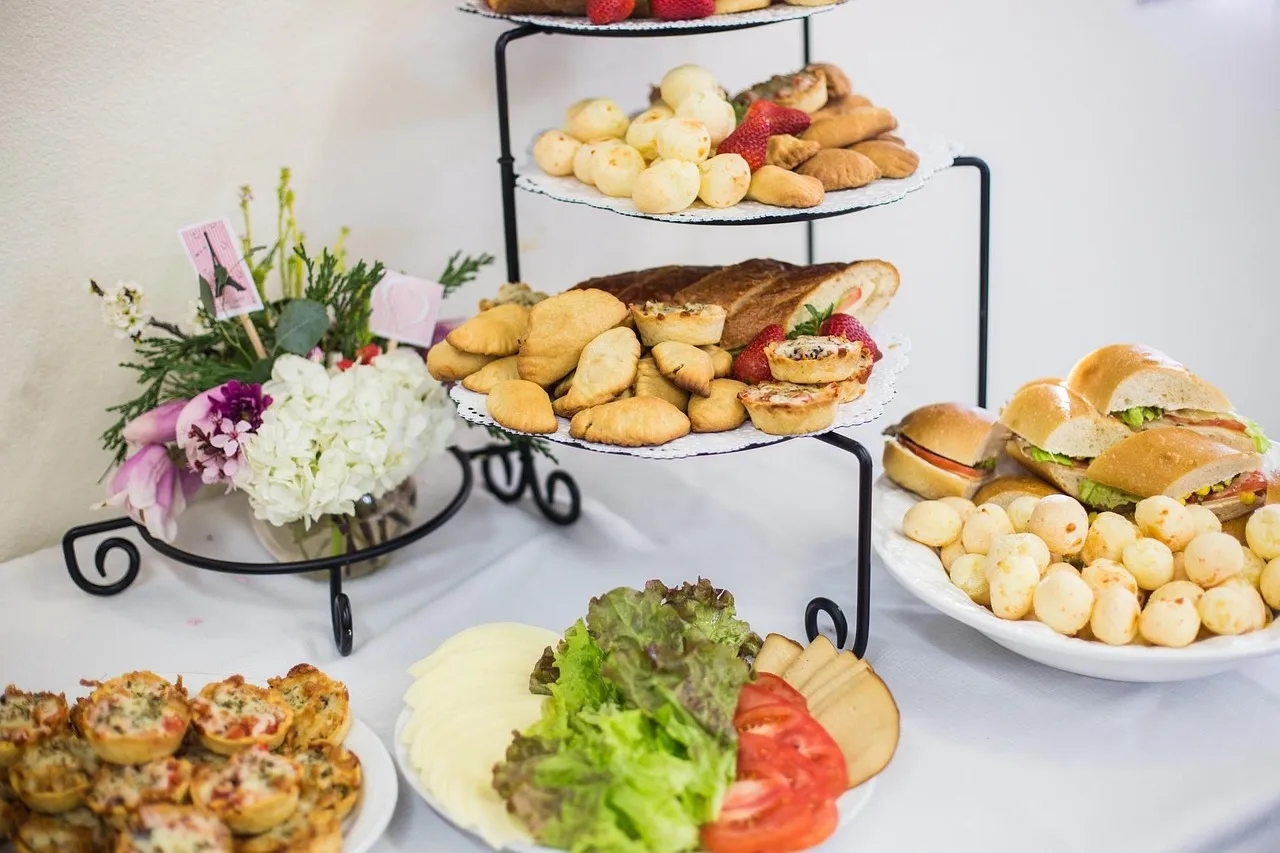
Facturar un catering para eventos: servicio de hostelería o simple entrega de comida
Una empresa te pide el catering de su jornada de puertas abiertas: cincuenta personas, un buffet frío, café y bebidas. Otro cliente solo quiere que le lleves veinte bandejas a la oficina a las dos y media. En la cocina el trabajo se parece mucho; en la factura, no tiene por qué. Y si tu programa aplica el mismo IVA a las dos cosas, el desajuste no se ve al emitirla: aparece al cerrar el trimestre.
Este post es para quien tiene un servicio de catering, cocina para eventos o reparto de comida preparada, como autónomo o con una sociedad pequeña. Explica qué dice la ley, cómo separar los dos casos habituales y cómo documentar la señal y la factura final. No sustituye a tu asesoría: la frontera entre uno y otro caso es la parte que más conviene confirmar.
Qué dice la ley, y qué no dice
El artículo 91 de la Ley del IVA aplica el tipo reducido del 10 % a los servicios de hostelería, a los de restaurante y, en general, al suministro de comidas y bebidas para consumir en el acto, incluso si se confeccionan previo encargo del destinatario.
Fíjate en lo que el texto no menciona: la palabra «catering». La ley habla de servicio de hostelería y de consumo en el acto, y es a ti a quien toca decidir en cuál de los dos mundos cae lo que prestas. Por eso conviene pensar en el catering como dos casos distintos, no como uno.
Dos casos que se parecen y no se facturan igual
| Catering con servicio | Entrega de comida preparada | |
|---|---|---|
| Qué haces | Montas, sirves, atiendes el evento y, normalmente, recoges | Llevas la comida y te vas |
| Quién la consume | Los invitados, en el acto, en el evento | El cliente, cuando quiera |
| Cómo se plantea | Servicio de hostelería con encargo previo | Venta de producto alimenticio |
| Referencia en el art. 91 | Servicio de restaurante y suministro para consumir en el acto | Entrega de bienes: se mira producto a producto |
| Bebidas incluidas en el precio | Dentro del servicio | Cada una con su tipo |
La pregunta práctica es esta: ¿tu cliente compra un servicio completo o compra comida? Si pone el evento y tú pones personal, montaje y servicio en mesa, lo que vendes se parece al banquete de un restaurante. Si solo entregas bandejas, lo que vendes es producto.
Hay zona intermedia: personal que sirve pero sin vajilla, buffet montado sin camareros, entrega con montaje. Ahí no hay una regla que puedas copiar de una tabla. Deja por escrito el criterio que aplicas y, si el volumen lo justifica, pide a tu asesoría que lo confirme o plantee una consulta a la Dirección General de Tributos.
Caso 1: catering con servicio
Si encaja en el servicio de hostelería, el precio completo lleva el 10 %, bebidas incluidas, igual que el menú de un restaurante. No hay que repartir la bebida a otro tipo dentro de un precio cerrado.
Ejemplo. Un catering para 50 personas a 28 € por persona más IVA, con personal de sala, montaje y recogida:
- Base imponible: 50 × 28 € = 1.400 €.
- IVA al 10 %: 140 €.
- Total de la factura: 1.540 €.
Una buena práctica es que la factura describa lo que se prestó —«servicio de catering para 50 comensales, con montaje y personal de sala, el 14 de diciembre»—, porque esa descripción es lo que respalda el tipo aplicado si alguien lo pregunta.
Caso 2: entrega de comida preparada
Aquí el IVA se decide por producto, igual que en cualquier comercio de alimentación. El artículo 91 aplica el 10 % a las sustancias o productos susceptibles de usarse para la nutrición humana, y excluye expresamente:
- las bebidas alcohólicas;
- las bebidas refrescantes, zumos y gaseosas con azúcares o edulcorantes añadidos.
Esas dos familias quedan fuera del reducido cuando se entregan, es decir, cuando son producto y no parte de un servicio de hostelería.
Ejemplo. Una empresa encarga 20 menús para llevar, entregados en su oficina, con una cerveza y un refresco azucarado cada uno:
- La comida preparada se factura al 10 %.
- La cerveza y el refresco, como entrega de producto, no entran en el 10 %: cada uno con su tipo.
Lo práctico es no escribir «menú: 14 €» en una sola línea, sino separar comida y bebida para que cada importe lleve su IVA. El post sobre una factura con productos a distintos tipos de IVA explica cómo se desglosa y cómo queda la cuota por tipo.
La señal del evento y la factura final
Un evento casi siempre se cierra con una reserva: el cliente paga una parte para bloquear la fecha. Ese cobro hay que documentarlo; cómo emitir la factura del anticipo está en el post sobre la factura de anticipo. Después, la factura final recoge el precio total del servicio y descuenta lo ya cobrado.
Ejemplo. Sobre los 1.540 € del caso anterior, el cliente dejó 500 € de señal:
- Factura de anticipo: 500 € con su IVA incluido.
- Factura final: 1.540 € de servicio, menos 500 € ya cobrados.
- Pendiente de cobro: 1.040 €.
Si el evento se cancela y conservas parte de la señal, el IVA depende de qué estás cobrando exactamente. Eso lo explica el post sobre cuando el cliente cancela y conservas el anticipo.
Quién es tu cliente cambia la factura, no el IVA
- Particular (una boda, una comunión): suele bastar la factura simplificada, que con carácter general vale hasta 400 €. Un catering de cientos de euros pasa de ahí, así que lo normal es una factura ordinaria con sus datos.
- Empresa o profesional: factura ordinaria con razón social, NIF y domicilio. Pídelos antes del evento, no después; una factura con datos incompletos no le sirve para deducirse el IVA.
- Administración pública: si el catering es para un organismo, la factura va en formato Facturae por FACe y con los códigos DIR3 que te indiquen.
Si el evento es una cena de empresa, tu cliente tiene sus propias reglas para deducirla: el post sobre la comida o cena de Navidad con la plantilla explica qué mira esa empresa.
Qué conviene dejar anotado
- Dos familias en el catálogo: «servicio de catering» y «comida o bebida para llevar», cada artículo con su tipo ya asignado.
- La descripción del servicio en cada factura: comensales, fecha, y si incluía personal, montaje y recogida.
- El criterio para los casos intermedios, con la confirmación de tu asesoría por escrito.
- Las señales con fecha, importe y desglose de IVA.
Qué cambia con Verifactu
Si facturas con un programa, ese programa tiene que ser conforme a Verifactu. Para las sociedades la fecha es el 1 de enero de 2027; para los autónomos y el resto de empresarios y profesionales, el 1 de julio de 2027. Los dos supuestos de arriba, el servicio y la entrega, se registran igual: lo que cambia es el tipo de cada línea. El detalle del sistema está en la página de Verifactu en Fube.
Preguntas frecuentes
¿Qué IVA lleva un catering para una boda?
Si lo que prestas es un servicio completo de hostelería con encargo previo, con personal y servicio en el evento, el precio lleva el 10 %. Si solo entregas comida, el IVA se mira producto a producto. Confirma el límite entre ambos con tu asesoría.
¿Las bebidas llevan el mismo IVA que la comida?
Dentro de un servicio de hostelería, sí: forman parte del servicio. Si las entregas como producto, las bebidas alcohólicas y los refrescos, zumos y gaseosas con azúcares o edulcorantes añadidos quedan fuera del 10 %.
¿Puedo emitir una factura simplificada a un cliente particular?
Con carácter general, hasta 400 € con IVA incluido. Si el catering lo supera, o si el cliente la pide con sus datos fiscales, emite una factura ordinaria.
¿Cómo facturo el 50 % que me adelanta el cliente?
Con una factura de anticipo con su IVA, y la factura final descuenta lo ya cobrado.
Empieza por el catálogo
Con los artículos dados de alta una vez, cada uno con su tipo, facturar en Fube un banquete con señal o un pedido de bandejas con bebidas deja de ser un cálculo a mano: cada línea sale con su IVA y el total cuadra con lo que cobras. Puedes verlo en los planes y precios.
Hazlo en Fube, no a mano
Facturas, gastos e impuestos con Verifactu, en minutos.
Empieza gratisSin tarjeta · Verifactu incluido