Cobrar con datáfono: comisiones, liquidación y cómo cuadrar lo que ingresa el banco con tus facturas
Vendes 1.000 € con tarjeta y el banco te ingresa menos y otro día. Qué importe es tu ingreso, dónde va la comisión y cómo casar cada liquidación con tus ventas.
Contenido generado con IA y revisado por el equipo de Fube. Cómo creamos nuestro contenido
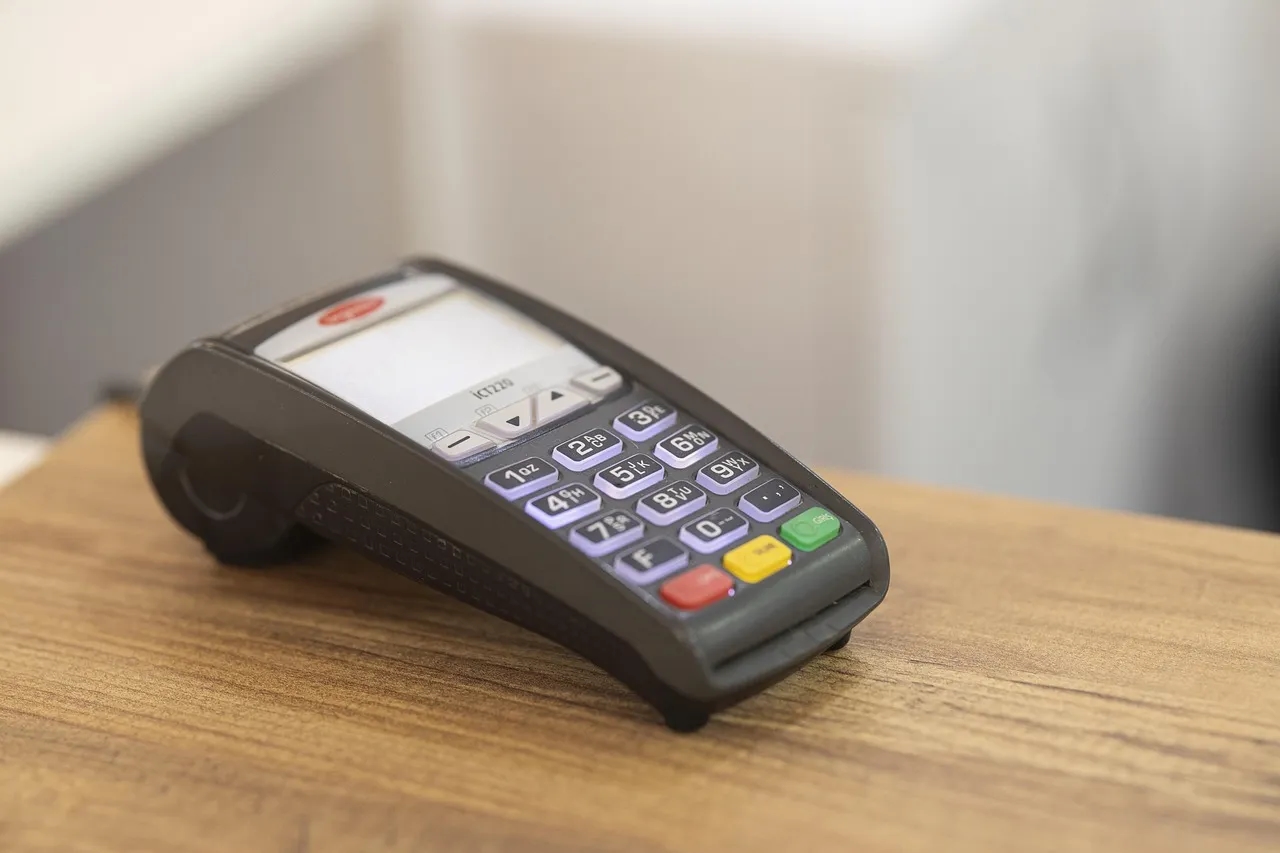
Cobrar con datáfono: comisiones, liquidación y cómo cuadrar lo que ingresa el banco con tus facturas
El sábado vendes 1.250 € y el lunes miras el banco: te han entrado 811 €, y el martes otros 14. Ni coincide con el día ni con el total. Si cobras con datáfono, esa sensación de «¿dónde está mi dinero?» es de las más habituales, y casi nunca es que falte nada: es que lo que vendes, lo que cobras y lo que ingresa el banco son tres números distintos.
Este artículo es para el autónomo o el negocio pequeño que ya cobra con tarjeta y quiere tener claro tres cosas: qué importe cuenta como ingreso, dónde se anota la comisión y cómo casar cada liquidación con las ventas que cubre.
Tres números que no tienen por qué coincidir
| Número | Qué es | Dónde lo ves |
|---|---|---|
| Venta | Lo que pagó el cliente, por el precio acordado | Tu ticket o tu factura |
| Cobro con tarjeta | La parte de tus ventas que pasó por el datáfono | El cierre del terminal |
| Liquidación | Lo que te ingresa el banco: cobros menos comisión, agrupados | El extracto bancario |
La diferencia entre el segundo y el tercero es la comisión y, a veces, el desfase de días entre cobrar y recibir. Ninguna de las dos cambia lo que has vendido.
El ingreso es el importe de la venta, no el neto que llega al banco
Aquí está el error más común. Un cliente paga 100 € con tarjeta y a tu cuenta llegan 99 € porque la entidad se queda 1 €. Tu venta sigue siendo de 100 €: ese es el precio que pactaste, y esa es la base sobre la que se calcula tu IVA y tu IRPF por esa operación (con IVA aparte si procede).
Apuntarla por 99 € sería tratar la comisión como si fuera un descuento que hiciste al cliente, y no lo es: es lo que te cuesta a ti cobrar por ese medio. Es el mismo razonamiento que con una pasarela online, que desarrollamos en qué hacer con la comisión que te descuentan Stripe o PayPal.
La contabilidad correcta tiene dos apuntes separados:
- El ingreso: 100 € de venta.
- El gasto: 1 € de comisión por cobrar con tarjeta.
El gasto se justifica con el documento que te dé tu entidad o tu proveedor del datáfono (factura, extracto de comisiones o liquidación detallada). Si ese documento trae IVA o no, y cómo se trata, depende de lo que ponga y de tu situación: es una pregunta para tu asesoría, no algo que convenga suponer.
Un ejemplo con números
Un pequeño comercio cierra un sábado con 1.250 € de ventas:
- 820 € por datáfono
- 330 € en efectivo
- 100 € por Bizum
Supongamos, como ejemplo, una comisión del 1 % sobre lo cobrado con tarjeta (la tuya será la de tu contrato). La comisión son 8,20 €, y la liquidación de esas ventas será de 811,80 €.
| Concepto | Importe |
|---|---|
| Ventas del día (ingreso) | 1.250,00 € |
| Cobrado con tarjeta | 820,00 € |
| Comisión (gasto) | −8,20 € |
| Liquidación esperada en el banco | 811,80 € |
Con este cuadro, el ingreso de 811,80 € del lunes tiene explicación exacta. Si el banco te ingresa otra cifra, ya sabes que la diferencia hay que buscarla.
Por qué la liquidación llega junta y con retraso
Las entidades suelen agrupar los cobros y liquidarlos pasados uno o varios días laborables, según el contrato. Eso produce dos efectos que conviene conocer:
- Un ingreso suma varios días. Un fin de semana largo puede llegar en un solo abono con las ventas de viernes, sábado y domingo.
- El cierre de mes parte una liquidación en dos. Las ventas del 30 pueden entrar en el banco el día 2. La venta es del mes que acaba; el ingreso en cuenta, del siguiente.
Esto último importa: el ingreso fiscal es de cuando haces la operación, no de cuando entra el dinero en tu cuenta (con las excepciones propias de regímenes como el criterio de caja, que tendrías que haber elegido expresamente). Para cuadrar el mes, apunta cuánto queda pendiente de liquidar a fecha de cierre.
Cómo casar cada liquidación con sus ventas
El método más sencillo son cuatro pasos y un cuaderno (o una hoja):
- Anota el total de tarjeta de cada día del cierre del terminal.
- Calcula la liquidación esperada del periodo: suma de cobros menos la comisión.
- Busca el abono en el extracto y compáralo con ese cálculo.
- Si no coincide, mira las tres causas habituales: un contracargo que te han descontado, una devolución que hiciste desde el terminal, o una comisión fija mensual (alquiler del terminal, mantenimiento) que se cobra aparte.
Las devoluciones merecen una nota: si devuelves dinero a un cliente por una venta ya facturada, el apunte correcto no es «sacar menos de la liquidación», sino emitir la rectificativa que corresponda, para que factura, devolución y liquidación cuenten la misma historia.
¿Ticket o factura?
El datáfono te da un justificante del pago, pero ese comprobante no es tu factura: acredita que el cobro se produjo, no sustituye al documento de venta. Con un cliente particular, normalmente basta un ticket o una factura simplificada; si el cliente es una empresa o te pide factura, emítela con sus datos. La diferencia entre unos y otros la explicamos en ticket frente a factura.
Preguntas frecuentes
¿Tengo que declarar el ingreso por lo que me llega o por lo que vendí?
Por lo que vendiste, al importe acordado con el cliente. La comisión es un gasto aparte, no una rebaja del ingreso.
¿La comisión del datáfono es deducible?
En general es un gasto de la actividad ligado a tus ventas, y se justifica con el documento de tu entidad. El detalle de cómo se trata el IVA, si lo hay, conviene confirmarlo con tu asesoría.
¿Por qué me ingresan menos de lo que sumé en el cierre del terminal?
Casi siempre es la comisión. Si la diferencia es mayor que la comisión esperada, revisa devoluciones, contracargos y cuotas fijas del terminal.
¿Puedo saber si una liquidación ya está cobrada y casada?
Sí: la conciliación bancaria existe justo para eso, para que cada movimiento del extracto quede relacionado con lo que cubre.
Cómo te ayuda Fube
Fube no es un TPV ni sustituye a tu datáfono: el cobro lo haces donde lo hagas. Lo que sí hace es dejar el resto ordenado. Cada factura puede llevar su método de cobro, desde la gestión de cobros ves qué está cobrado y qué sigue pendiente, y la conciliación te ayuda a relacionar las liquidaciones del extracto con las facturas que cubren. La comisión puedes registrarla como gasto con su justificante adjunto.
Si quieres cerrar el mes sin perseguir cada abono, mira los planes de Fube.
Hazlo en Fube, no a mano
Facturas, gastos e impuestos con Verifactu, en minutos.
Empieza gratisSin tarjeta · Verifactu incluido