Cheque devuelto de un cliente: cómo reclamarlo y qué hacer con la factura ya emitida
Llevas al banco el cheque de un cliente y te lo devuelven. Cómo se acredita el impago, qué puedes reclamar además del importe y si tienes que anular o rectificar la factura que ya habías emitido.
Contenido generado con IA y revisado por el equipo de Fube. Cómo creamos nuestro contenido
Cheque devuelto de un cliente: cómo reclamarlo y qué hacer con la factura ya emitida
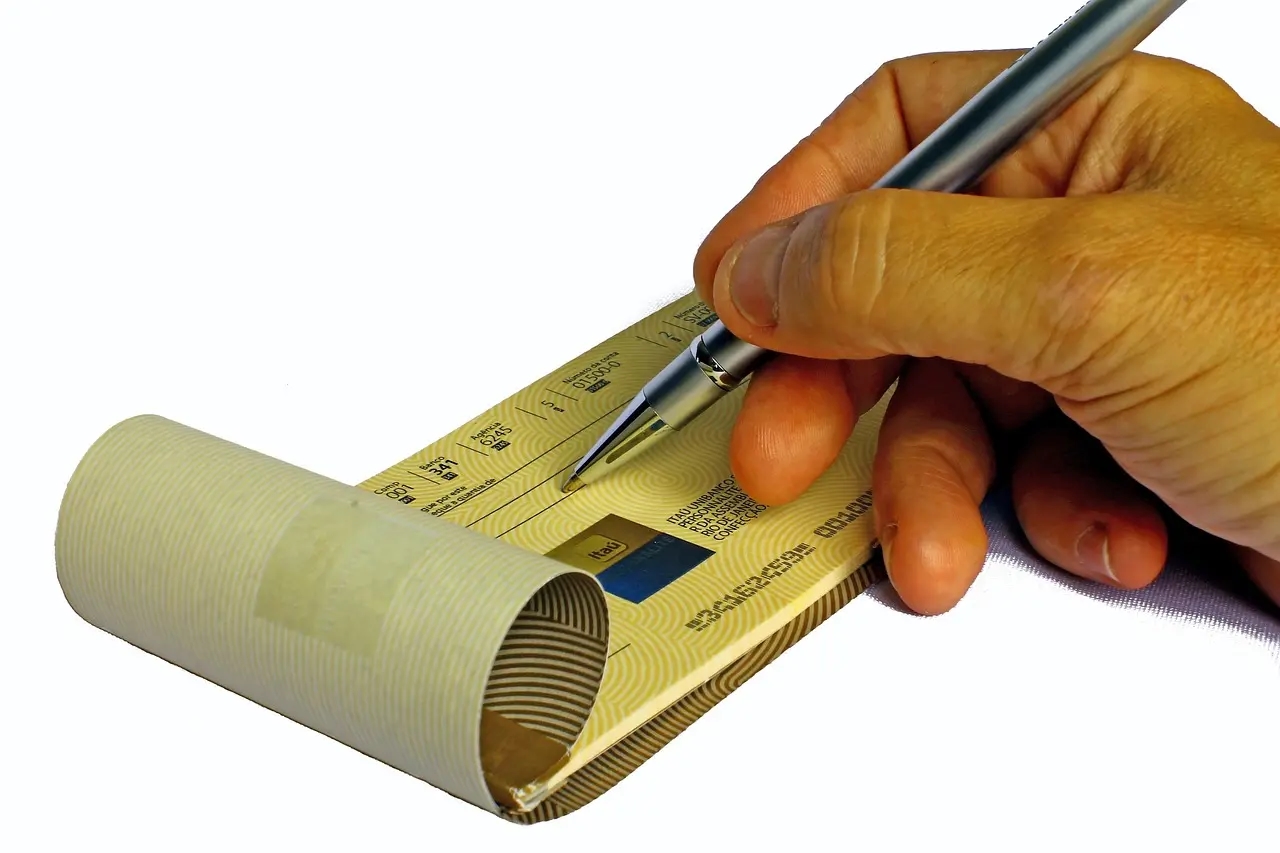
Un cliente te paga con un cheque. Lo llevas al banco a ingresarlo y, unos días después, te lo devuelven: sin fondos. La factura ya está emitida, el dinero no ha entrado y aparece la duda de siempre: ¿qué hago ahora con el cheque, y qué hago con la factura?
Esta guía se centra en esas dos preguntas para quien ya tiene el cheque devuelto en la mano: cómo se acredita el impago frente al banco, qué puedes reclamar además del importe y si la factura que ya emitiste sigue siendo válida. Si lo que buscas es una introducción más general al cheque como forma de cobro -tipos, plazos, qué es un cheque conformado-, la tienes en cheque como forma de cobro de una factura.
Qué significa que el banco te lo haya devuelto
Cuando presentas un cheque al cobro y el banco no lo paga, casi siempre es porque el librador -quien lo emitió- no tenía fondos suficientes en su cuenta ese día. El banco no se limita a decir "no hay dinero" y quedarse ahí: te devuelve el documento con una anotación que deja constancia de que lo presentaste en plazo y de que no se pudo cobrar. Esa anotación es la pieza que necesitas para poder reclamar después, y es distinta de un simple "inténtalo otro día".
Cómo se acredita el impago: protesto o declaración sustitutiva
La Ley 19/1985 Cambiaria y del Cheque exige que la falta de pago quede acreditada por alguno de estos tres medios antes de poder ejercitar la acción de reclamación contra el librador, los endosantes y los demás obligados (art. 146):
- Protesto notarial: el más formal, y también el menos habitual en la práctica bancaria del día a día por su coste y trámite.
- Declaración del librado: una declaración fechada y escrita en el propio cheque, hecha por el banco contra el que se libró, indicando el día de la presentación. Es lo que en la práctica bancaria se conoce como declaración sustitutiva del protesto, y es la vía habitual cuando el banco te devuelve el cheque.
- Declaración de una cámara o sistema de compensación, fechada, haciendo constar que el cheque se presentó en plazo y no se pagó.
Cualquiera de las tres sirve. Lo importante es no deshacerte del cheque ni de esa anotación: son la prueba documental de que hiciste las cosas en plazo y de que el impago es real, no una suposición tuya.
El plazo para protestar no es indefinido
El protesto o la declaración equivalente tiene que hacerse antes de que expire el plazo de presentación al cobro (15 días si el cheque se emitió y es pagadero en España; 20 si se emitió en otro país europeo; 60 si se emitió fuera de Europa -art. 135-). Si presentaste el cheque dentro de los últimos 8 días de ese plazo, todavía puedes protestarlo o pedir la declaración equivalente en los 8 días hábiles siguientes a la presentación (art. 147, en su redacción vigente desde 1998).
En la práctica, cuando es el propio banco quien te devuelve el cheque al presentarlo, la declaración sustitutiva del protesto se genera en ese mismo acto: no suele ser un trámite aparte que tengas que iniciar tú, pero conviene saber que existe un plazo y no dejar el cheque en un cajón "para más adelante".
Qué puedes reclamar, y a quién
Con el impago acreditado, el artículo 149 de la ley te reconoce el derecho a reclamar, además del propio importe del cheque:
- Los intereses legales del dinero más 2 puntos, contados desde el día de la presentación.
- Los gastos, incluidos los del protesto y las comunicaciones.
- El 10 % del importe no cubierto del cheque, cuando reclamas contra el librador que lo emitió sin tener provisión de fondos, más la indemnización de los daños y perjuicios que correspondan (arts. 108 y 149).
Y no tienes que dirigirte solo contra quien firmó el cheque: quienes lo hayan librado, endosado o avalado responden solidariamente, así que puedes reclamar a cualquiera de ellos, a varios a la vez o a todos, sin tener que respetar ningún orden entre ellos (art. 148).
Ojo con el reloj: la acción para reclamar frente al librador y los demás obligados prescribe a los 6 meses, contados desde que expira el plazo de presentación (art. 157). Pasado ese plazo por esta vía, según el caso puede quedar abierta una reclamación ordinaria de la deuda subyacente; para valorarlo, consulta con tu asesoría.
Cómo se reclama en la práctica
Con el cheque y la declaración sustitutiva del protesto en la mano, tienes acceso al juicio cambiario, un procedimiento pensado específicamente para títulos como el cheque: el propio documento hace de prueba de la deuda, sin que tengas que acreditar aparte de dónde viene, y el juzgado puede acordar el embargo preventivo de los bienes del deudor si no paga en el plazo que se le da. El detalle de este procedimiento y de cuándo puede llegar a haber responsabilidad penal (que no es lo habitual) lo tienes en cheque como forma de cobro de una factura.
Y la factura que ya emitiste, ¿qué pasa con ella?
Aquí está la parte que más tranquiliza saber: la factura sigue siendo válida tal y como la emitiste. Que el cliente te haya pagado con un cheque sin fondos no es un error en el importe, el concepto ni los datos fiscales de la factura -eso es lo único que justificaría una factura rectificativa-, sino un problema en el cobro. La deuda que refleja esa factura sigue existiendo exactamente igual; lo único que cambia es que el cobro pasa de "cheque presentado" a pendiente.
Tampoco cambia nada si emites con Verifactu: el envío a la AEAT registra la factura como documento fiscal, no certifica que el cliente la haya pagado. Un cheque devuelto es un incidente de cobro ajeno a ese registro.
Cómo lo ves en Fube
Cheque es una de las formas de pago que puedes marcar en una factura de Fube, junto con transferencia, Bizum, adeudo SEPA o pagaré. Si ese cheque acaba sin cobrarse, la factura entra en el mismo seguimiento que cualquier otra pendiente: la gestión de cobros de Fube te permite ver de un vistazo qué facturas siguen sin cobrar y desde cuándo, sin que tengas que llevar tú la cuenta de qué cheques presentaste y cuáles no han aparecido en el banco.
Preguntas frecuentes
¿Tengo que anular o modificar la factura porque el cheque no tenga fondos?
No. La factura ya emitida es correcta y no procede rectificarla ni anularla: el problema está en el cobro, no en el documento. Solo cambia su estado, que pasa a pendiente de cobro.
¿Qué es exactamente la "declaración sustitutiva del protesto"?
Es la declaración que hace el propio banco contra el que se libró el cheque, fechada y escrita en el documento, dejando constancia de que lo presentaste en plazo y no se pudo pagar (art. 146.b de la Ley Cambiaria y del Cheque). Sustituye al protesto notarial y es la vía habitual cuando es el banco quien te devuelve el cheque.
¿Puedo reclamar a alguien que solo endosó el cheque, no lo emitió?
Sí. Quien libra, endosa o avala un cheque responde solidariamente frente al tenedor, así que puedes dirigir tu reclamación contra cualquiera de ellos, individual o conjuntamente, sin tener que seguir ningún orden entre ellos (art. 148).
¿Cuánto tiempo tengo para reclamar antes de que prescriba?
Seis meses desde que expira el plazo de presentación del cheque al cobro (art. 157). Pasado ese plazo, la vía cambiaria se cierra; según el caso puede quedar abierta una reclamación ordinaria de la deuda, que conviene valorar con tu asesoría.
Si quieres ver de un vistazo qué facturas siguen pendientes de cobro y por qué, descubre la gestión de cobros de Fube.

Hazlo en Fube, no a mano
Facturas, gastos e impuestos con Verifactu, en minutos.
Empieza gratisSin tarjeta · Verifactu incluido