Facturar como transportista autónomo: IVA del transporte, carta de porte y retenciones
El transporte de mercancías lleva IVA general, el de viajeros uno reducido y el ligado a una exportación puede ir exento. Cómo facturar tus portes, qué poner en la factura y qué consultar sobre la retención.
Contenido generado con IA y revisado por el equipo de Fube. Cómo creamos nuestro contenido
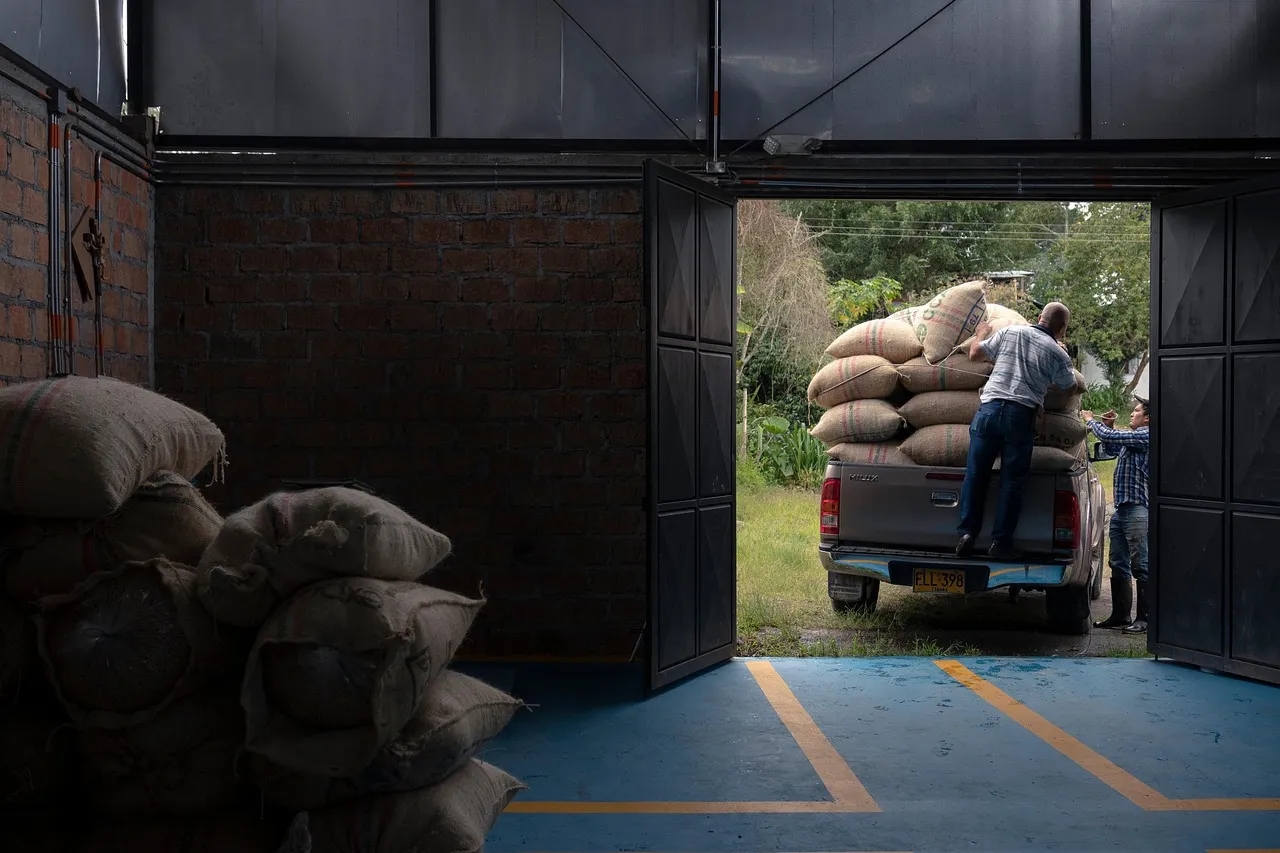
Facturar como transportista autónomo: IVA del transporte, carta de porte y retenciones
Un camión o una furgoneta, una ruta que sale hoy y un cliente que paga a treinta días. El transportista autónomo suele facturar pocas cosas distintas, pero cada una tiene sus dudas: qué IVA lleva el porte, qué pasa cuando la mercancía va al extranjero, qué papel acompaña a la factura y si el cliente tiene que retenerte algo.
Este post es para quien trabaja por su cuenta moviendo mercancías, para una empresa o para varios clientes. Explica los casos habituales y señala dónde conviene preguntar a tu asesoría, que es donde se concentran los errores.
El punto de partida: el porte lleva IVA general
El artículo 91 de la Ley del IVA aplica el tipo reducido del 10 % a los transportes de viajeros y de sus equipajes. El transporte de mercancías no está en esa lista, así que, en una operación interior, el porte tributa al tipo general del 21 %.
| Servicio | Tipo orientativo | Nota |
|---|---|---|
| Transporte de mercancías dentro de España | 21 % | No figura entre los servicios del tipo reducido |
| Transporte de viajeros y equipajes | 10 % | Art. 91.Uno.2.1º |
| Transporte ligado a una exportación fuera de la UE | Posible exención | Art. 21.5º, con condiciones (ver más abajo) |
Si además cobras otros conceptos en la misma factura (mudanza con embalaje, almacenaje, carga y descarga), no los des por incluidos en el porte: cada línea se mira por separado. El post sobre portes y gastos de envío en la factura explica cómo tratan el IVA los conceptos accesorios.
Cuando la mercancía sale al extranjero
Aquí es donde se equivoca más gente, porque no hay una respuesta única para «transporte internacional».
- Servicios directamente relacionados con una exportación fuera de la Comunidad. El artículo 21.5º exime las prestaciones de servicios, incluidas las de transporte, directamente relacionadas con exportaciones de bienes, siempre que se cumplan las condiciones que fija el propio artículo, entre ellas quién es el destinatario del servicio. Es una exención con requisitos, no un automatismo por cruzar la frontera.
- Transporte dentro de la UE o con clientes de otro país. El IVA depende de dónde se entiende prestado el servicio y de quién es el cliente. Es una materia con matices que no se resuelve aquí: consulta a tu asesoría antes de emitir la primera factura sin IVA.
La pauta práctica es guardar, por cada porte exento, el documento que prueba la salida (el despacho de exportación o el que te dé el cliente) junto a la factura. Si te preguntan, es lo que te sostiene. El post sobre entregas exentas y cómo justificarlas cubre la lógica de la prueba, aunque el caso allí sea otro.
La carta de porte y la factura son cosas distintas
En el transporte por carretera, el documento que acompaña a la mercancía (la carta de porte o, en transporte internacional, la CMR) es un documento de transporte: recoge el origen, el destino, la mercancía y quién la recibe. No sustituye a la factura, que es la que lleva el IVA, la base y los datos fiscales de las dos partes.
Lo útil es que ambos se puedan cruzar:
- Referencia el porte en la factura: número de carta de porte, fecha y ruta en la descripción de la línea.
- Guarda el documento firmado por el destinatario: es la prueba de que el servicio se prestó, y es lo primero que pide un cliente que discute una entrega.
- Cuida el contenido exacto del documento de transporte: es normativa de transporte y no fiscal, y no la repasamos aquí. Qué es, cuándo es obligatoria y cómo se rellena lo explica el post sobre la carta de porte.
¿Lleva retención de IRPF la factura del transportista?
Es la pregunta que más se repite, y la respuesta no es la misma para todos. Que tu cliente te retenga o no depende de cómo tributas, y esa es una decisión tuya con tu asesoría:
- Si tributas en estimación directa, lo normal es que la factura se emita según lo que corresponda a tu actividad, y la regla de la retención se comprueba contra el epígrafe en que estás dado de alta.
- Si estás en módulos (estimación objetiva), la retención y el modelo trimestral siguen reglas propias. El post sobre Verifactu para módulos explica cómo encaja ese régimen con la facturación electrónica.
No copies la retención de la factura de un compañero: si aplicas una que no te corresponde, el cliente la ingresa en Hacienda y tú te encuentras con ella al hacer el trimestre. Cómo funciona el mecanismo en general lo tienes en la guía de la retención de IRPF en facturas.
Cobrar a 30, 60 o 90 días y las señales
Muchos transportistas trabajan para pocas empresas grandes, con pagos aplazados. Tres hábitos que protegen la tesorería:
- Factura al terminar el porte, no a fin de mes, si el contrato lo permite: cada día de retraso en emitirla es un día más hasta cobrar.
- Una factura por servicio o una resumen mensual, según lo pactado con el cliente. Si es una resumen, que agrupe solo lo que el acuerdo permite.
- Anticipos en servicios largos o de ida y vuelta con coste previo (combustible, peajes): se documentan con una factura de anticipo.
Qué cambia con Verifactu
Si facturas con un programa, ese programa tiene que ser conforme a Verifactu. Para los autónomos la fecha es el 1 de julio de 2027; para las sociedades, el 1 de enero de 2027. Si un transportista autónomo emite desde una app de gestión de rutas distinta de su programa de facturación, hay que confirmar qué sistema genera el registro de la factura. El detalle del sistema está en la página de Verifactu en Fube.
Preguntas frecuentes
¿Qué IVA lleva el transporte de mercancías dentro de España?
El general, el 21 %. El tipo reducido del artículo 91 se refiere al transporte de viajeros y sus equipajes.
¿Un porte a otro país va siempre sin IVA?
No. Puede haber exención si el servicio está directamente relacionado con una exportación y se cumplen las condiciones del artículo 21, y en el resto de casos depende de dónde se preste el servicio y de quién sea el cliente. Antes de emitirla sin IVA, confírmalo con tu asesoría.
¿La carta de porte vale como factura?
No. Es el documento del transporte; la factura es otro documento, con IVA y datos fiscales. Lo conveniente es referenciar uno en el otro.
¿Tengo que aplicar retención en mis facturas?
Depende de cómo tributes y de tu actividad. Consúltalo con tu asesoría antes de aplicarla, porque una retención que no corresponde genera un descuadre al presentar el trimestre.
Empieza por tus rutas habituales
Con tus clientes y tus servicios más frecuentes dados de alta, facturar en Fube un porte es repetir una plantilla: cliente, descripción con la referencia de la carta de porte, IVA y vencimiento. Las facturas de cada mes quedan ordenadas y el cobro, a la vista en tesorería.
Hazlo en Fube, no a mano
Facturas, gastos e impuestos con Verifactu, en minutos.
Empieza gratisSin tarjeta · Verifactu incluido