Facturar como guía turístico autónomo: agencias, particulares y clientes extranjeros
Un guía turístico factura a agencias de viajes, a particulares y a operadores de fuera de España. Cuándo lleva IVA, cuándo retención de IRPF y cómo tratar entradas y otros gastos del grupo.
Contenido generado con IA y revisado por el equipo de Fube. Cómo creamos nuestro contenido
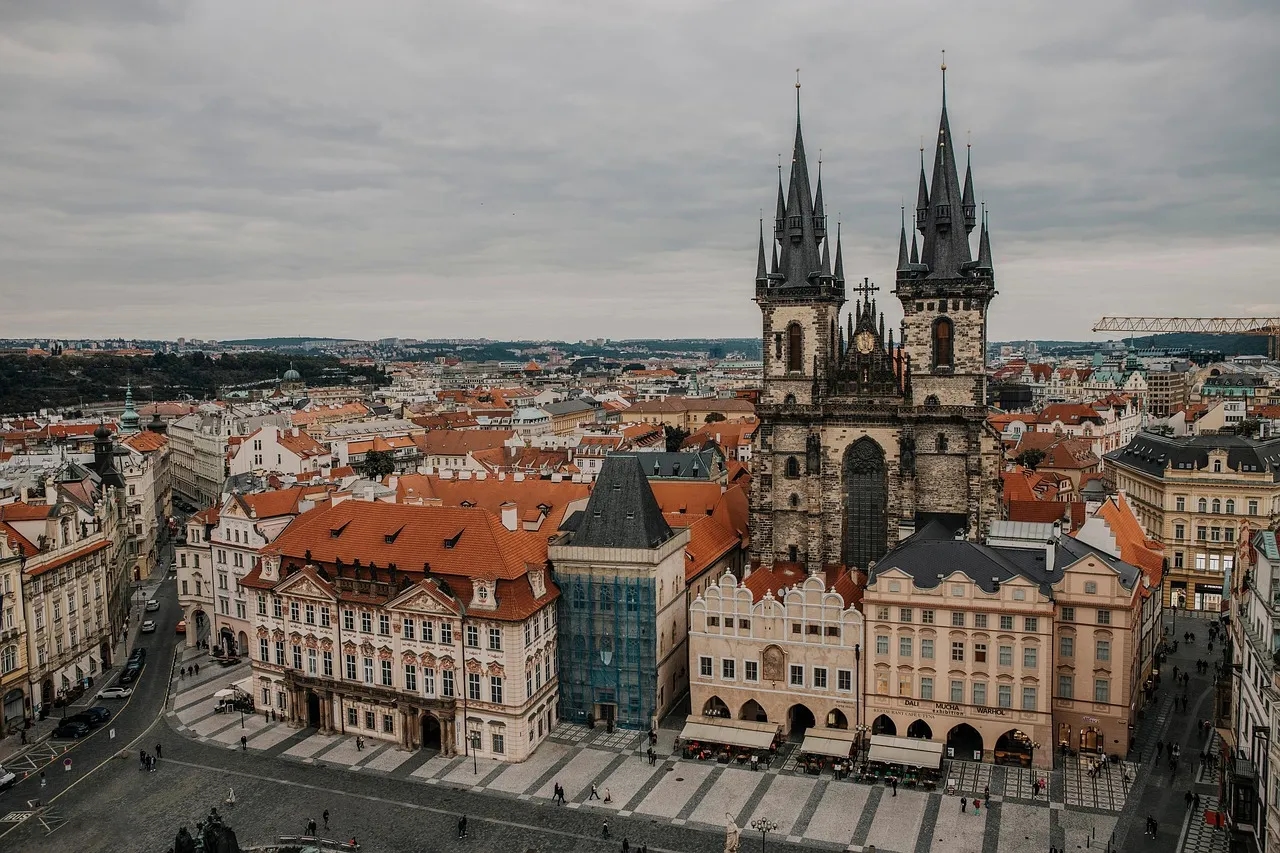
Facturar como guía turístico autónomo: agencias, particulares y clientes extranjeros
Una mañana haces un free tour para turistas que pagan en mano. Por la tarde, un grupo que te ha contratado una agencia de viajes. Y el mes que viene, un operador de otro país te encarga una ruta para sus clientes. Es el mismo trabajo tres veces, pero cada una pide una factura distinta: con retención o sin ella, con IVA o sin él, y con un cobro que a veces es de otro.
Aquí tienes cómo se factura cada caso, y qué hacer con las entradas, el transporte y demás gastos que adelantas por el grupo.
Primero, comprueba cómo estás dado de alta
La retención de IRPF en factura depende de cómo tributa tu actividad, no de lo que hagas en el día a día. Los pagadores retienen a quienes ejercen una actividad profesional; si tu alta en el censo es de una actividad empresarial, en general el cliente no te retiene.
Mira en tu modelo 036 o 037 qué epígrafe del IAE tienes. No lo des por supuesto por el nombre del oficio: es el dato que decide si tus facturas a empresas llevan retención. Si tienes dudas, que tu asesoría lo confirme antes de emitir la primera factura.
El resto del post supone el caso habitual: guía con actividad profesional, que factura a empresas españolas.
Caso 1: una agencia de viajes o un hotel te contrata
Es el cliente recurrente: la agencia te paga por servicio o por temporada. Como el cliente es empresario, la factura lleva:
- IVA al 21 %, el tipo general. El servicio de guía no es un transporte ni una entrada a un monumento: es un servicio profesional con su tipo normal.
- Retención de IRPF del 15 %, o del 7 % durante el año de alta y los dos siguientes si se lo comunicas por escrito a la agencia y cumples los requisitos.
Base imponible (visita guiada, 4 h):   200,00 €
IVA 21 %:                               42,00 €
Retención IRPF 15 %:                   - 30,00 €
———————————————————————————————————————————————
Total a cobrar:                        212,00 €
La agencia ingresa esa retención en Hacienda y tú la descuentas luego en tu declaración. El detalle, incluido el tipo reducido, está en la guía de retención de IRPF en facturas.
Un detalle que despista: que la agencia venda el viaje como paquete no cambia tu factura. Sus reglas especiales de IVA para agencias son un asunto suyo; tú facturas tu servicio con el IVA de siempre.
Caso 2: turistas y particulares que te pagan directamente
Cuando el cliente es un particular, la factura no lleva retención (solo retienen empresarios y profesionales) y sí lleva IVA al 21 %. En Canarias el impuesto aplicable sería el IGIC, con su tipo general del 7 %.
Para el cobro en el momento, lo normal es una factura simplificada, que puedes emitir hasta 400 € por operación. Lleva menos datos que la ordinaria, pero tiene que tener tu identificación, la fecha, la descripción del servicio y el importe con el IVA incluido o desglosado. Si el cliente no es empresa, no necesita que figuren sus datos. Puedes ver la diferencia entre las dos en factura simplificada vs ordinaria.
Y una cosa que conviene tener clara de cara a 2027: la obligación de usar un programa de facturación conforme con Verifactu llega el 1 de julio de 2027 para los autónomos. Esas facturas simplificadas de la ruta de la mañana también cuentan.
Caso 3: un operador o agencia de otro país
Si te contrata una empresa establecida fuera de España, el servicio se considera prestado donde está ella (art. 69.Uno.1º de la Ley del IVA), así que tu factura no lleva IVA español. Tampoco lleva retención, porque solo retienen los pagadores sujetos al sistema fiscal español.
En la factura conviene dejar escrito el motivo (la operación no está sujeta por las reglas de localización) y el NIF-IVA del cliente. Si es de la UE, entra además en el modelo 349. Todo el recorrido, con los casos de fuera de la UE, está en facturar a un cliente fuera de la UE sin IVA y en el post sobre traductores y clientes extranjeros, que tiene la misma mecánica.
Ojo: si quien te paga desde fuera es un particular y no una empresa, vuelve el IVA español como en el caso 2.
Entradas, transporte y otros gastos del grupo
Es donde más facturas se complican. Si pagas la entrada al museo o el barco de un grupo, hay dos formas de repercutirlo:
- Como suplido, si pagas en nombre y por cuenta del cliente, por mandato expreso suyo, y puedes justificar la cuantía exacta. Se lo trasladas por ese importe, sin margen. No forma parte de tu base imponible ni lleva IVA tuyo (art. 78.Tres.3º de la Ley del IVA). Se anota aparte en la factura.
- Como parte de tu servicio, si compras tú y luego vendes un servicio que incluye todo. Entonces entra en tu base imponible y lleva IVA.
La diferencia no es de estilo: depende de en nombre de quién se compra. Está explicado con ejemplos en suplidos, provisiones de fondos y cómo facturarlos. Si tienes dudas con una operación concreta, consúltala con tu asesoría.
Un hábito que ahorra sustos: separa cobros por origen
Con tres tipos de cliente, lo que más cuesta a final de trimestre es saber qué factura lleva qué. Una forma sencilla: series distintas por tipo (agencias, particulares, extranjero) y un concepto claro en cada línea (visita, entradas como suplido). Fube permite crear facturas con retención y varias series, y emite las simplificadas desde el móvil en el momento del cobro, con el envío a la AEAT incluido.
Preguntas frecuentes
¿Tengo que dar factura a cada turista que me paga una propina o un free tour? Si cobras un servicio, sí puedes estar obligado a emitir factura o ticket; si el cliente es particular, la simplificada hasta 400 € suele bastar. Las propinas sin servicio pactado conviene consultarlas con tu asesoría.
¿Y si la agencia no me retiene? Comprueba tu alta: si tu actividad es empresarial, puede ser correcto. Si es profesional y la agencia no retiene, la factura está mal y conviene rectificarla.
Y ahora, ¿qué hago?
Abre tu alta, mira el epígrafe y decide la retención. Después, una serie por tipo de cliente y un criterio fijo para los suplidos. Con eso, cada ruta tiene su factura y el trimestre deja de ser un puzle.
Hazlo en Fube, no a mano
Facturas, gastos e impuestos con Verifactu, en minutos.
Empieza gratisSin tarjeta · Verifactu incluido