Descuento de pagarés y efectos comerciales: cómo anticipar el cobro sin esperar al vencimiento
Qué es el descuento bancario de pagarés y otros efectos comerciales, qué exige el banco para concedértelo, cuánto cuesta y qué riesgo asumes si el documento vuelve impagado. Cuándo compensa frente al factoring.
Contenido generado con IA y revisado por el equipo de Fube. Cómo creamos nuestro contenido
Descuento de pagarés y efectos comerciales: cómo anticipar el cobro sin esperar al vencimiento
Un cliente te ha pagado con un pagaré a 90 días. El papel está en tu cajón (o en tu banca online), pero mientras tanto tienes que pagar nóminas y proveedores, y el dinero real no llega hasta dentro de tres meses. Tu banco te ofrece "descontártelo": te adelanta el importe ahora, a cambio de una comisión. ¿Qué es exactamente lo que estás aceptando, y qué pasa si al final ese pagaré no se cobra?
Esta guía es para autónomos y pymes que ya cobran con pagarés, letras de cambio u otros efectos comerciales y se plantean llevarlos al banco antes de su vencimiento en lugar de esperar.
Qué es el descuento de efectos comerciales
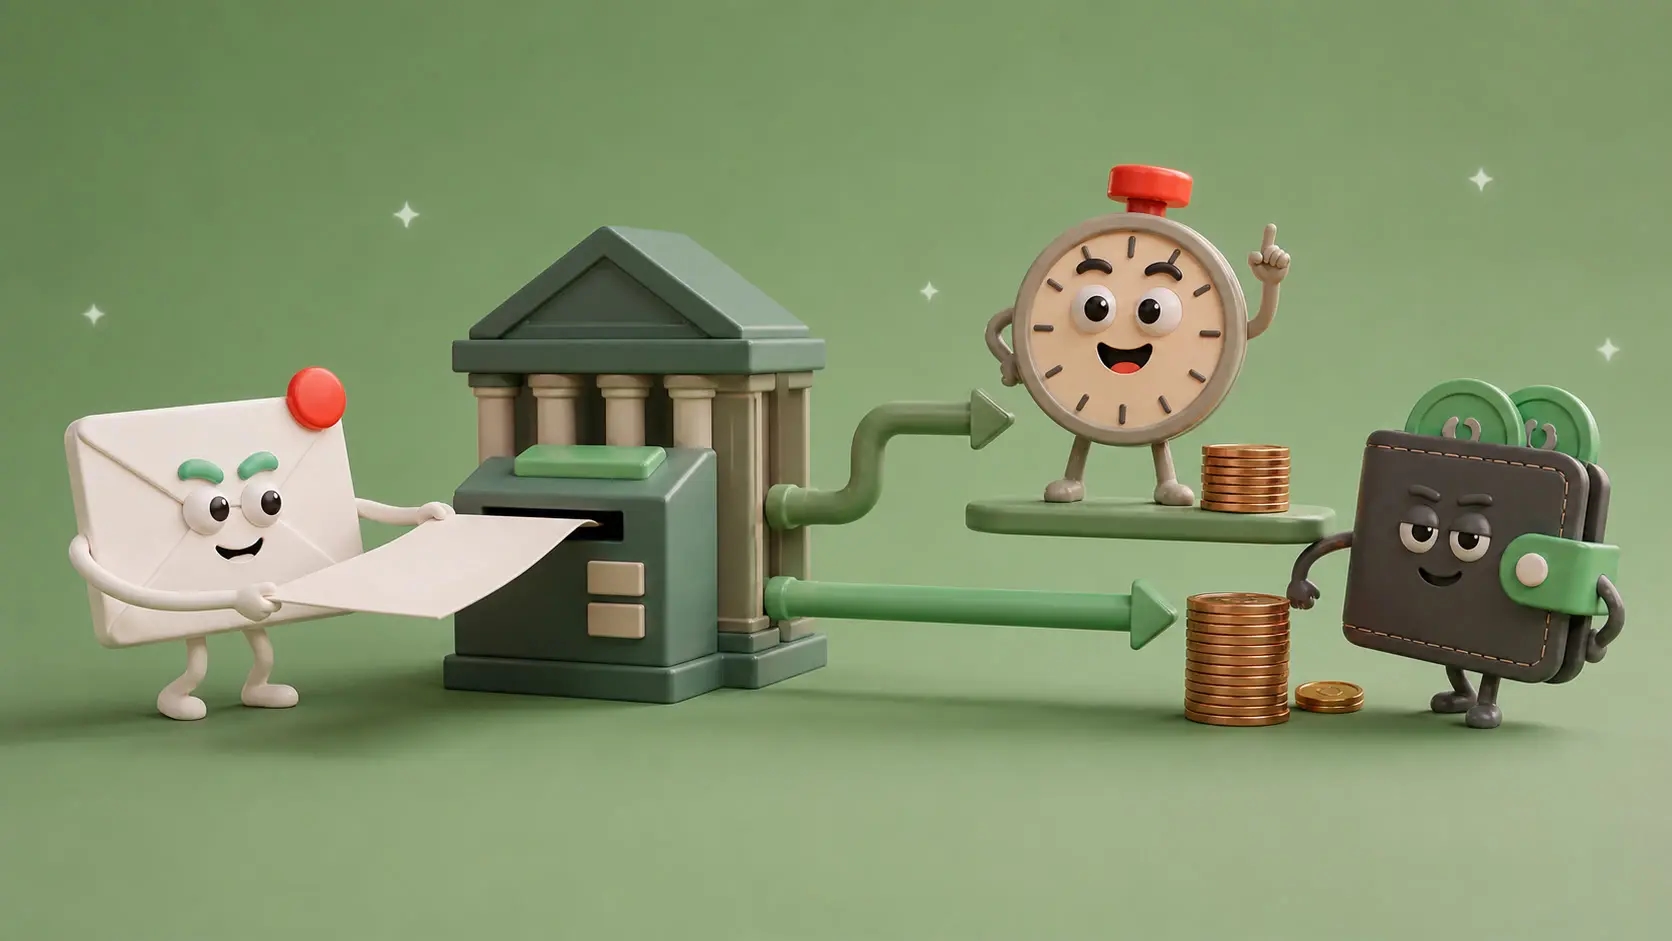
El descuento bancario de efectos consiste en ceder a tu banco un pagaré, una letra de cambio u otro título cambiario que tienes pendiente de cobro, para que te adelante su importe antes del vencimiento. El banco no te presta el dinero sin más: te lo anticipa a cambio de que el efecto pase a ser suyo (mediante endoso), y se cobra el servicio descontando del nominal el interés correspondiente al tiempo que falta hasta el vencimiento más una comisión de gestión.
Es la misma idea que el anticipo de facturas o factoring, pero aplicada a un título cambiario ya firmado en lugar de a una factura pendiente: el banco no analiza tu factura ni la acepta el cliente en ese momento, sino que trabaja sobre un documento que ya incorpora una promesa de pago formal. Si el pagaré que tienes te genera dudas sobre su validez o qué hacer si no se cobra al vencimiento, conviene repasar antes qué debe llevar un pagaré para ser válido.
Qué te pide el banco para descontarte efectos
No cualquier pagaré se descuenta sin más. Antes de adelantarte el dinero, el banco evalúa dos cosas:
- Tu propia clasificación bancaria: un límite (línea de descuento o "clasificación de papel") que la entidad te concede tras estudiar tu solvencia y tu historial, igual que hace con una línea de crédito. Ese límite marca cuánto nominal puedes tener descontado a la vez, no cuántos efectos concretos puedes llevar.
- La solvencia de quien firmó el pagaré (el librado o el firmante): un cliente con mal historial de impagos puede hacer que el banco rechace el efecto o te aplique una comisión más alta, aunque tu propia clasificación esté en regla.
Sin una línea de descuento previamente concedida, cada efecto se negocia caso por caso y el trámite es más lento; con ella, descontar un pagaré nuevo suele ser cuestión de presentarlo.
Cuánto cuesta descontar un pagaré
El coste tiene, normalmente, tres componentes:
- El interés (o "descuento"): un tipo aplicado al nominal por el tiempo que queda hasta el vencimiento. Cuanto más lejano esté el vencimiento, mayor es el descuento en euros, aunque el tipo anual sea el mismo.
- La comisión de gestión de cobro: un porcentaje o importe fijo por efecto, con independencia del plazo.
- Los gastos de devolución, que solo se aplican si el efecto acaba impagado (ver más abajo).
Súmalo todo y compáralo en TAE, no solo en el tipo de interés que te enseñen primero: dos bancos con el mismo tipo pueden salir muy distintos según lo que cobren de comisión por efecto. Y compáralo también con lo que te costaría esperar: si el margen de la operación que financiaste con ese pagaré es ajustado, descontarlo puede comerse buena parte del beneficio.
El riesgo que de verdad importa: el descuento es "con recurso"
Esta es la parte que se da por hecha y no lo es: cuando el banco te descuenta un pagaré, normalmente lo hace con recurso. Es decir, si al vencimiento el firmante no paga, el banco no se queda con la pérdida: te recompra el efecto y te reclama a ti el importe que ya te había adelantado, más los gastos de devolución y de protesto (o de la declaración equivalente) que haya tenido que hacer para dejar constancia del impago.
En la práctica, esto significa que descontar un pagaré no traspasa el riesgo de que tu cliente no pague; solo adelanta el momento en el que tú dispones del dinero. Sigues siendo tú quien responde si el pagaré, al final, no se cobra. Existe el descuento "sin recurso" -donde el banco asume el impago-, pero es menos habitual y, cuando se ofrece, se paga con un tipo bastante más alto: al banco le cuesta caro asumir un riesgo que de otro modo sería tuyo.
Descuento de efectos vs. factoring: cuándo compensa cada uno
Ambos adelantan liquidez a cambio de una comisión, pero parten de documentos distintos y eso cambia cuándo conviene cada uno:
- El descuento de efectos exige que ya exista un pagaré o una letra firmados. Si tu cliente paga por transferencia y nunca firma ningún título cambiario, no hay nada que descontar: la vía es el anticipo de facturas o el factoring.
- El factoring puede ser sin recurso (el riesgo de impago pasa al factor), algo que en el descuento de efectos es la excepción y no la norma. Si lo que buscas es quitarte de encima el riesgo de impago, no solo adelantar el cobro, el factoring sin recurso encaja mejor que el descuento clásico.
- El coste comparado: para un efecto puntual con buena solvencia del firmante, el descuento suele salir más barato que un contrato de factoring, que además incluye servicios de gestión de cobro que quizá no necesites.
Si trabajas también con pagos a proveedores y no solo con cobros, el mecanismo equivalente en la otra dirección es el confirming.
Y el IVA de la factura original, ¿cambia?
No. El pagaré que descuentas normalmente sirve para pagar una factura que ya emitiste, con su IVA ya devengado en el momento de la entrega o la prestación del servicio. Que el banco te adelante ese cobro más tarde -y a cambio de una comisión- es una operación financiera posterior y no altera la fecha en la que se devengó el IVA de la operación original. La comisión que te cobra el banco por el descuento, en cambio, es un servicio financiero distinto, con su propio tratamiento; para no mezclar los dos conceptos en tu contabilidad, consulta con tu asesoría.
Cómo encaja esto con Fube
Fube no descuenta pagarés ni negocia efectos comerciales -no es una entidad financiera y ese trámite se hace directamente con tu banco-. Lo que sí puedes tener controlado desde Fube es el vencimiento de cada factura y el efecto que la cubre: la gestión de cobros te muestra qué facturas siguen pendientes, en qué fecha vencen y te avisa antes de que llegue el día, tanto si esperas al vencimiento como si decides descontar el efecto antes.
Preguntas frecuentes
¿Puedo descontar solo algunos de mis pagarés y no todos?
Sí. El descuento se negocia efecto por efecto (o remesa por remesa, si presentas varios a la vez); no estás obligado a descontar todo lo que tengas pendiente, solo lo que necesites para cubrir un hueco de liquidez puntual.
¿El descuento consume mi línea de crédito habitual?
No la misma línea, pero sí tu capacidad de endeudamiento frente al banco en general: la línea de descuento es un límite aparte, y tenerla muy ajustada puede influir en cómo el banco valora otras operaciones contigo, como un préstamo o una póliza de crédito.
¿Qué pasa si el pagaré se descuenta y luego el cliente paga directamente al firmante equivocado o hay un error en los datos?
Un pagaré con datos incompletos o erróneos puede perder parte de su fuerza como título cambiario y complicar tanto el descuento como una eventual reclamación; conviene revisarlo antes de llevarlo al banco. Repasamos qué debe incluir en pagaré o letra de cambio como forma de cobro.
¿Necesito una cuenta en el mismo banco que me descuenta el efecto?
No necesariamente, pero es lo más habitual: la mayoría de bancos reserva el descuento de efectos a clientes con los que ya tienen una relación y una clasificación de riesgo concedida, así que suele ir de la mano de operar con ellos para el resto de tu tesorería.
En resumen
Descontar un pagaré o una letra de cambio adelanta el cobro, pero no traslada el riesgo de que tu cliente no pague: si el efecto vuelve impagado, el banco te lo recompra y tú sigues respondiendo de la deuda. Antes de aceptarlo, compara el coste en TAE (no solo el tipo), confirma si tu banco te exige una línea de descuento previa y valora si, para ese caso concreto, te compensa más un factoring sin recurso. Con Fube, el vencimiento de la factura que originó el pagaré queda registrado y bajo seguimiento, decidas descontarlo o esperar a que llegue su fecha.

Hazlo en Fube, no a mano
Facturas, gastos e impuestos con Verifactu, en minutos.
Empieza gratisSin tarjeta · Verifactu incluido